O boom da IA agora roda no crédito, e o crédito está ficando nervoso
A oferta pública retirada da Solidigm e a dívida em apuros das neoclouds sugerem que a expansão da IA virou uma questão de financiamento, e o elo fraco é a capacidade emprestada sem demanda comprovada.
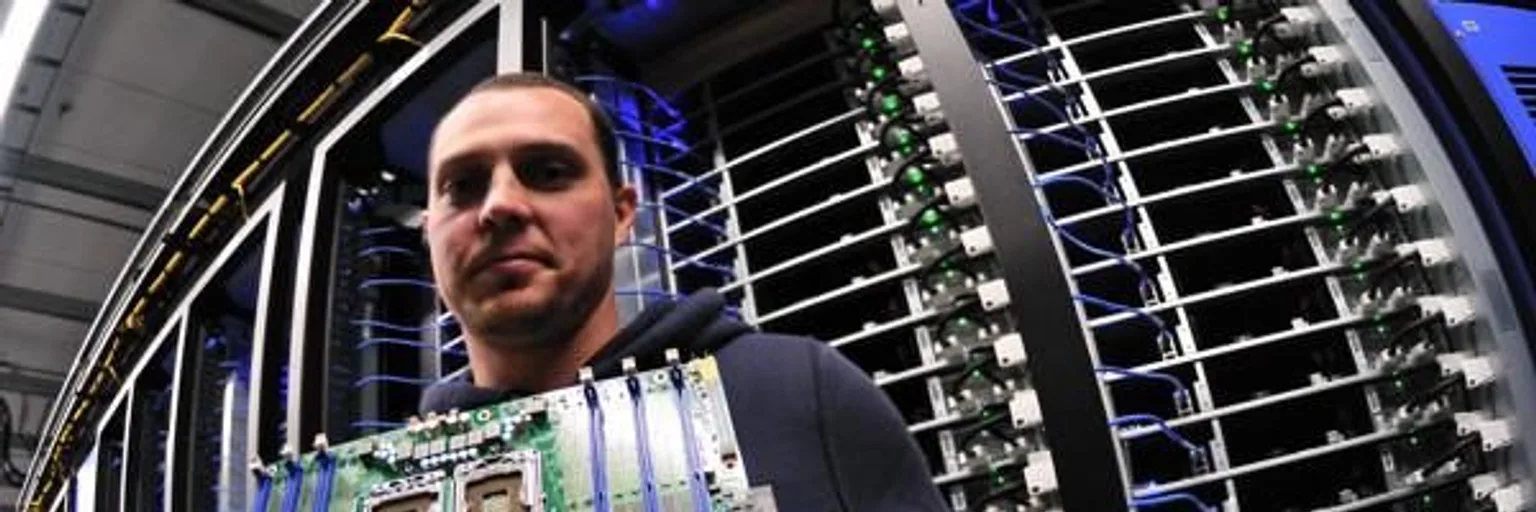
Foto: Carl Lender from Sunrise, USA / Wikimedia Commons (CC BY 2.0)
O que importa mais para o futuro da IA neste mês: um modelo novo e reluzente ou o rendimento de um título que a maioria das pessoas nunca vai ver? Achamos que é o título. As evidências da semana mostram que a expansão da IA deixou de ser uma história de tecnologia e virou uma história de financiamento.
Veja o que aconteceu. Como informa a CNBC, CoreWeave, Nebius e IREN perderam, cada uma, bem mais de 30% em outubro. Os spreads dos credit default swaps (CDS) da CoreWeave se ampliaram para além de 11%, nível geralmente visto como sinal de estresse, e os rendimentos de seus títulos sem garantia de 2031 e 2032 passaram de 15%. Enquanto isso, a SK Hynix retirou a oferta pública inicial (IPO) planejada de sua unidade Solidigm. Pessoas familiarizadas com a operação haviam dito que ela poderia captar US$ 15 bilhões com avaliação de US$ 150 bilhões.
A Solidigm é um sintoma, não a doença
A SK Hynix culpa a volatilidade do mercado, e os reguladores sul-coreanos também haviam levantado preocupações com a proteção dos acionistas, então seria descuidado ler o cancelamento como um veredito puramente sobre a IA. A própria empresa disse que a decisão "não reflete nenhuma mudança nas perspectivas de crescimento ou nas necessidades de investimento da Solidigm". Justo.
Mas o momento é o ponto central. A Reuters observa que outras operações também foram engavetadas, incluindo a da australiana Firmus e a listagem de um REIT em Singapura para a AirTrunk, enquanto investidores se preocupam com o aumento do custo de endividamento em um setor muito alavancado. A IPO deveria ajudar a financiar uma fábrica nos EUA. Quando a janela de capital próprio se fecha, o plano de capacidade continua precisando de dinheiro de algum lugar. Esse é o verdadeiro sinal: não que a demanda tenha sumido, mas que a forma barata de pagar pela oferta sumiu.
As neoclouds são o elo fraco, e o mercado sabe
A CoreWeave é o estudo de caso mais claro. A Reuters informou que ela carrega US$ 50 bilhões em dívida. Um negócio que aluga capacidade de GPU, financiado por papéis de alto rendimento, só funciona se os clientes aparecerem no prazo e continuarem pagando. Quando os títulos rendem 15%, o mercado está dizendo que duvida de um dos dois, ou dos dois.
Jensen Huang, da Nvidia, diz que "a demanda pelas neoclouds é altíssima" e que a escassez é de capital, um problema que ele espera que seja "resolvido". Notamos a admissão discreta nessa frase: se a restrição determinante é o capital, então o financiamento é a história. E a previsão da Gartner de que 80% das neoclouds vão encerrar operações ou ser absorvidas até 2030 é uma previsão, não um fato, mas combina com o formato do setor: muitos players alavancados, barreiras de proteção frágeis, um fornecedor dominante.
Uma ressalva a favor das neoclouds: um executivo da Roundhill descreveu as vendas como jogar "o bebê fora junto com a água do banho". Provavelmente há algum pânico indiscriminado no preço. Nem toda neocloud é a CoreWeave.
Os gigantes não são imunes, apenas mais protegidos
Não se acalme com as gigantes de valor de mercado. Elas mantiveram suas notas de grau de investimento, mas a Meta informou fluxo de caixa livre negativo de mais de US$ 2 bilhões no terceiro trimestre, elevou para US$ 135 bilhões o piso de seus investimentos de capital no ano e divulgou planos de cerca de US$ 825 bilhões em arrendamentos e contratos, dos quais mais de US$ 450 bilhões não são canceláveis e seguem o modelo take-or-pay. Seu CDS de cinco anos atingiu máximas históricas, e Nvidia e Oracle também tocaram recordes.
Nossa leitura: as hyperscalers conseguem sobreviver a um erro, e as neoclouds, em sua maioria, não. Mas compromissos take-or-pay são exatamente o caminho pelo qual uma frustração de demanda desce pela cadeia até os nomes menores e mais alavancados.
O que acompanhar em vez de eventos de lançamento
Lançamentos de modelos dizem o que a IA consegue fazer. O crédito diz se alguém consegue continuar pagando pelas máquinas. Então acompanhe os spreads de CDS, os rendimentos de títulos sem garantia, se as janelas de IPO vão reabrir e como Alphabet, Microsoft e Amazon vão falar de capex nos resultados da semana que vem.
Nosso veredito: isso não prova que uma bolha está estourando, e a demanda pode muito bem ser real. Mas capacidade financiada por dívida antes de a demanda se comprovar é como os booms são postos à prova, e o teste começou. Se você acompanha a IA como investidor ou comprador de capacidade em nuvem, confira o balanço dos seus fornecedores antes dos roadmaps deles.
Ainda não há temas: abra o primeiro.
Mais matérias
Gmail e Google Fotos para anúncios: só vale com um opt-in de verdade
O Google prometeu em suas próprias páginas não usar conteúdo do Drive, Gmail ou Fotos em anúncios. A exceção pode ser estreita, mas o único desenho honesto é um opt-in claro.
Se os modelos são tão bons, por que a OpenAI ainda vende acesso?
Um tópico do Hacker News pergunta por que os laboratórios de IA não criam empresas com seus próprios modelos. A resposta diz mais sobre o negócio da IA do que sobre seus benchmarks.
O susto das ações de IA: o mercado pede provas, não dá um veredicto
Mais uma queda global das ações de IA parece menos uma rejeição da tecnologia e mais uma cobrança por receita duradoura em vez de histórias de gastos.
Meta segue superando a receita prevista, e Wall Street ainda quer provas de retorno em IA
A Meta superou de novo a própria projeção de receita, mas seu investimento em IA já custa mais do que o negócio gera em caixa, e o mercado quer ver retorno.