Il boom dell'IA ora va a credito, e il credito si sta innervosendo
L'IPO ritirata di Solidigm e il debito in difficoltà delle neocloud suggeriscono che l'espansione dell'IA è diventata una questione di finanziamenti: l'anello debole è la capacità presa a prestito.
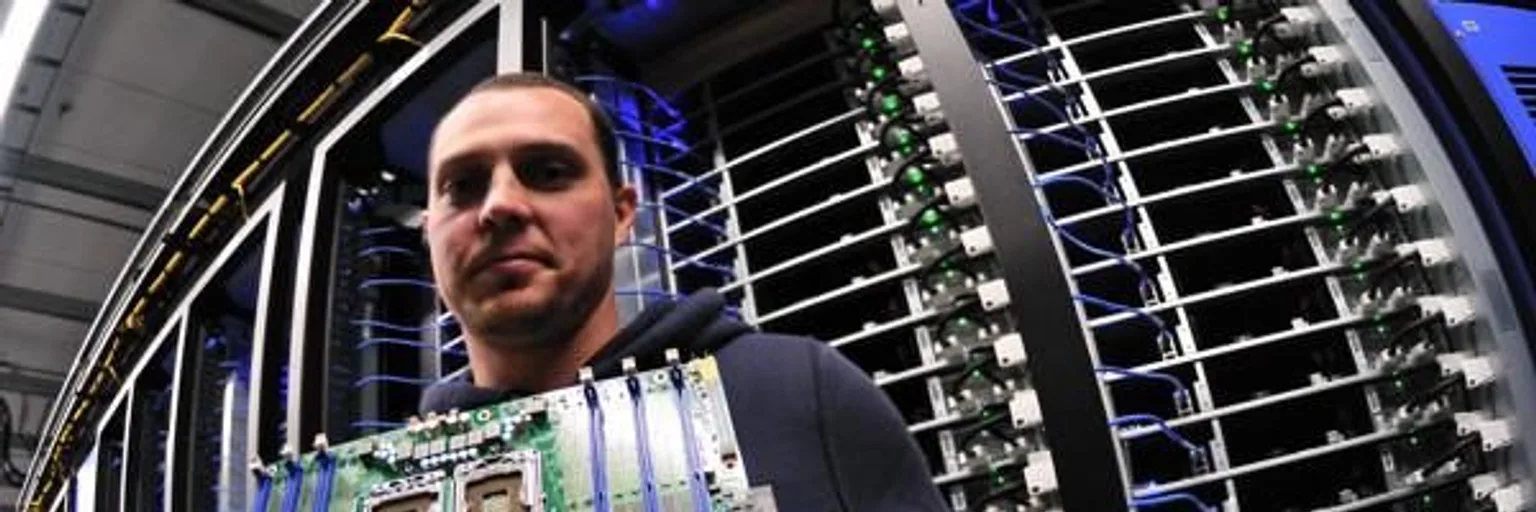
Foto: Carl Lender from Sunrise, USA / Wikimedia Commons (CC BY 2.0)
Cosa conta di più per il futuro dell'IA questo mese: un nuovo modello scintillante o il rendimento di un'obbligazione che quasi nessuno vedrà mai? Noi pensiamo l'obbligazione. Le prove della settimana dicono che l'espansione dell'IA ha smesso di essere una storia di tecnologia ed è diventata una storia di finanziamenti.
Ecco cos'è successo. Come riporta la CNBC, CoreWeave, Nebius e IREN hanno perso ciascuna ben oltre il 30% in ottobre. Gli spread dei credit default swap (CDS) di CoreWeave si sono allargati oltre l'11%, un livello generalmente considerato di difficoltà, e i rendimenti dei suoi titoli non garantiti con scadenza 2031 e 2032 hanno superato il 15%. Nel frattempo SK Hynix ha ritirato la prevista IPO della sua unità Solidigm. Fonti vicine all'operazione avevano detto che avrebbe potuto raccogliere 15 miliardi di dollari con una valutazione di 150 miliardi.
Solidigm è un sintomo, non la malattia
SK Hynix attribuisce la decisione alla volatilità del mercato, e anche le autorità di regolamentazione sudcoreane avevano sollevato dubbi sulla tutela degli azionisti, quindi sarebbe superficiale leggere la cancellazione come un verdetto solo sull'IA. L'azienda stessa ha detto che la decisione «non riflette alcun cambiamento nelle prospettive di crescita o nelle esigenze di investimento di Solidigm». Giusto.
Ma la tempistica è il punto. Reuters osserva che sono state accantonate anche altre operazioni, tra cui quella dell'australiana Firmus e la quotazione di un REIT a Singapore per AirTrunk, mentre gli investitori temono l'aumento dei costi di indebitamento in un settore molto indebitato. L'IPO doveva aiutare a finanziare uno stabilimento negli Stati Uniti. Quando la finestra del capitale di rischio si chiude, il piano di capacità ha comunque bisogno di soldi da qualche parte. Questo è il vero segnale: non che la domanda sia sparita, ma che sia sparito il modo economico di pagare l'offerta.
Le neocloud sono l'anello debole, e il mercato lo sa
CoreWeave è il caso di studio più chiaro. Reuters ha riportato che ha 50 miliardi di dollari di debito. Un'attività che affitta capacità di GPU, finanziata con titoli ad alto rendimento, funziona solo se i clienti arrivano in tempo e continuano a pagare. Quando le obbligazioni rendono il 15%, il mercato sta dicendo che dubita dell'una o dell'altra cosa, o di entrambe.
Jensen Huang di Nvidia dice che «la domanda per le neocloud è fuori scala» e che a mancare è il capitale, un problema che si aspetta venga «risolto». Notiamo l'ammissione implicita in quella frase: se il vincolo che pesa davvero è il capitale, allora la storia è il finanziamento. E la previsione di Gartner secondo cui l'80% delle neocloud cesserà l'attività o sarà assorbito entro il 2030 è una previsione, non un fatto, ma si adatta alla forma del settore: molti operatori indebitati, fossati difensivi sottili, un fornitore dominante.
Una precisazione a favore delle neocloud: un dirigente di Roundhill ha descritto le vendite come un buttare «via il bambino con l'acqua sporca». Nel prezzo c'è probabilmente un po' di panico indiscriminato. Non tutte le neocloud sono CoreWeave.
I giganti non sono immuni, sono solo meglio isolati
Non fatevi consolare dalle mega-capitalizzazioni. Hanno mantenuto il rating investment grade, ma Meta ha registrato nel terzo trimestre un flusso di cassa libero negativo per oltre 2 miliardi di dollari, ha alzato a 135 miliardi di dollari il minimo della spesa in conto capitale annuale e ha reso noti piani per circa 825 miliardi di dollari in leasing e contratti, oltre 450 miliardi dei quali non cancellabili e di tipo take-or-pay. Il suo CDS a cinque anni ha toccato i massimi storici, e anche Nvidia e Oracle hanno toccato record.
La nostra lettura: gli hyperscaler possono sopravvivere a un errore, le neocloud per lo più no. Ma gli impegni take-or-pay sono esattamente il modo in cui un calo della domanda risale la catena fino ai nomi più piccoli e più indebitati.
Cosa guardare al posto degli eventi di lancio
I lanci dei modelli dicono cosa può fare l'IA. Il credito dice se qualcuno può continuare a pagare le macchine. Quindi tieni d'occhio gli spread dei CDS, i rendimenti dei titoli non garantiti, se le finestre per le IPO si riapriranno e come Alphabet, Microsoft e Amazon parleranno di spesa in conto capitale nei conti della prossima settimana.
Il nostro verdetto: questa non è la prova che una bolla stia scoppiando, e la domanda può benissimo essere reale. Ma la capacità finanziata col debito prima che la domanda sia dimostrata è il modo in cui i boom vengono messi alla prova, e la prova è iniziata. Se segui l'IA da investitore o da acquirente di capacità cloud, controlla i bilanci dei tuoi fornitori prima delle loro roadmap.
Ancora nessun argomento: apri il primo.
Altri articoli
Gmail e Google Foto per gli annunci: solo con un vero opt-in
Nelle sue pagine Google prometteva di non usare i contenuti di Drive, Gmail o Foto per la pubblicità. L'eccezione sarà anche stretta, ma l'unica scelta onesta è un opt-in chiaro.
Se i modelli sono così bravi, perché OpenAI continua a vendere l’accesso?
Un thread di Hacker News chiede perché i laboratori di IA non creino aziende con i propri modelli. La risposta dice più sulla realtà economica dell’IA che sui suoi benchmark.
Il brivido sui titoli IA: i mercati chiedono prove, non emettono un verdetto
Un altro crollo globale dei titoli IA somiglia meno a un rifiuto della tecnologia e più alla richiesta di ricavi duraturi al posto di racconti di spesa.
Meta continua a superare le stime sui ricavi, ma Wall Street vuole prove sull’IA
Meta ha di nuovo superato le proprie previsioni di ricavi, ma l’investimento nell’IA costa ormai più di quanto l’attività generi in cassa, e il mercato vuole vedere i ritorni.